Доход мастера вырос за лимит самозанятости: переходить на ИП или нет
Барбер Михаил работает на себя, арендуя кресло в барбершопе. Благодаря высокому качеству стрижек, моделированию бород и продаже профессиональной мужской косметики его расписание заполнено на две недели вперёд. Средний чек составляет 2 400 рублей, а ежемесячная выручка стабильно держится на уровне 230 000 – 250 000 рублей. В середине ноября Михаил открывает банковское приложение и видит, что суммарный доход с начала года составил 2 460 000 рублей. Знакомые пугают: «Теперь налоговая начислит 13% НДФЛ со всех денег, заставит купить кассовый аппарат, нанять бухгалтера и платить десятки тысяч рублей страховых взносов». Михаил задумывается: стоит ли переходить на ИП, закрывать запись до января или есть законные способы спокойно продолжить работу.
Если доход мастера вырос за пределы лимита самозанятости в 2,4 млн рублей в год, переход на статус индивидуального предпринимателя (ИП) — это не просто необходимость, а естественный и выгодный шаг развития бизнеса. Закон № 422-ФЗ прямо предусматривает порядок перехода: если мастер заранее или в течение 20 календарных дней после превышения лимита регистрирует ИП и подаёт заявление на упрощённую систему налогообложения (УСН «Доходы» 6%) или патентную систему (ПСН), налоговая нагрузка практически не увеличивается, а фиксированные страховые взносы ИП можно в полном объёме вычитать из суммы налога.
Что делать, если самозанятый превысил 2400000 рублей дохода
Право на применение специального налогового режима НПД утрачивается автоматически со дня, когда зарегистрирован чек, превысивший отметку в 2 400 000 рублей.
Важно: правила государственной регистрации индивидуальных предпринимателей, порядок применения УСН, ПСН и НПД регулируются Налоговым кодексом РФ и Федеральным законом № 422-ФЗ. Ставки налогов и стоимость патентов устанавливаются законами субъектов РФ. Данный материал носит ознакомительный характер и не заменяет консультацию налогового юриста или бухгалтера.
Развитие событий зависит от юридического статуса мастера в момент превышения:
- Если мастер работал как физлицо без статуса ИП:
- На всю сумму выручки сверх 2,4 млн рублей начисляется налог на доходы физических лиц (НДФЛ) по ставке 13% (или 15% с доходов свыше 5 млн рублей).
- Мастер обязан самостоятельно подать декларацию 3-НДФЛ в налоговую инспекцию до 30 апреля следующего года и уплатить налог до 15 июля.
- Если мастер имел статус ИП на НПД:
- Закон даёт ровно 20 календарных дней с момента утраты права на НПД на подачу уведомления о переходе на УСН (форма № 26.2-1) или оформление патента.
- В этом случае ставка составит 6% (по УСН) вместо 13% НДФЛ, причём переход считается состоявшимся с даты снятия с режима самозанятости.
Подробные сценарии и последствия описаны в статье лимит дохода самозанятого 2,4 млн рублей.
Патент или УСН для мастера красоты после самозанятости: сравнение режимов
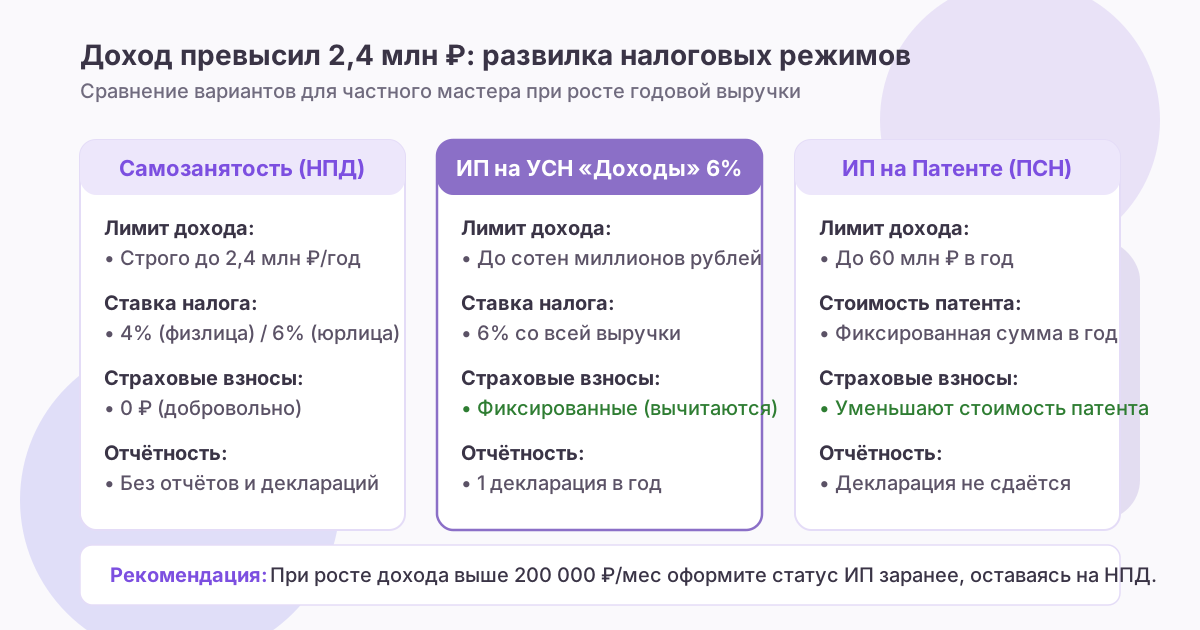
Чтобы понять, какую форму выбрать при росте выручки, сопоставим ключевые параметры трёх систем налогообложения.
| Параметр | Самозанятость (НПД) | ИП на УСН «Доходы» 6% | ИП на Патенте (ПСН) |
|---|---|---|---|
| Годовой лимит выручки | До 2,4 млн ₽ | До сотен миллионов рублей | До 60 млн ₽ |
| Налоговая ставка | 4% (физлица) / 6% (юрлица) | 6% со всей суммы дохода | Фиксированная сумма в год |
| Обязательные страховые взносы | 0 ₽ (добровольно) | Фиксированная сумма в год (вычитается из налога на 100%) | Фиксированная сумма в год (уменьшает патент на 100%) |
| Онлайн-касса | Не нужна (чеки в телефоне) | Нужна (облачная или фискальная касса) | Не нужна для большинства бытовых услуг при выдаче документов |
| Отчётность | Отсутствует | 1 налоговая декларация в год | Декларации нет, только книга учёта доходов |
| Наём сотрудников | Запрещён | Разрешён (до 130 человек) | Разрешён (до 15 человек) |
Почему налоги на ИП ненамного выше самозанятости: пример с цифрами
Многие мастера опасаются фиксированных страховых взносов ИП (в Социальный фонд РФ). Однако по закону индивидуальные предприниматели без наёмных сотрудников имеют право уменьшать исчисленный налог по УСН «Доходы» 6% или стоимость патента на всю сумму уплаченных за себя страховых взносов (вплоть до 100% налога).
Практический пример расчёта:
- Годовой доход барбера Михаила составил 3 000 000 рублей.
- Налог по УСН 6%: 3 000 000 × 6% = 180 000 ₽.
- Обязательные фиксированные страховые взносы ИП за год составляют около 50 000 рублей.
- Михаил платит 50 000 рублей взносов и уменьшает налог по УСН на эти же 50 000 рублей: 180 000 − 50 000 = 130 000 ₽ налога к уплате.
- Итоговая сумма налоговых выплат: 50 000 + 130 000 = 180 000 ₽ (ровно те же 6% от общей выручки).
Таким образом, реальная налоговая нагрузка остаётся на уровне 6%, но мастер получает официальный страховой стаж, пенсионные баллы и неограниченный потенциал роста дохода.
О том, как правильно распределять деньги в течение года, читайте в руководстве сколько мастеру откладывать с каждого визита на налоги.
Пошаговый алгоритм перехода с самозанятости на ИП
Если ваша ежемесячная выручка стабильно превышает 180 000 – 200 000 рублей, выгодно зарегистрировать ИП заранее:
- Регистрация ИП без госпошлины: подайте онлайн-заявление через любой крупный банк или сервис ФНС. Статус регистрируется за 3–5 рабочих дней.
- Выбор режима: при регистрации укажите применение НПД (самозанятый ИП). Вы продолжите работать точно так же через приложение «Мой налог».
- Мониторинг лимита: при приближении к сумме 2,4 млн рублей подайте в налоговую инспекцию уведомление о переходе на УСН 6% или заявление на патент.
- Подключение онлайн-кассы или эквайринга: при переходе на УСН выберите удобное кассовое решение (компактную мобильную кассу или сервис онлайн-чеков).
Полную пошаговую инструкцию по оформлению документов читайте в материале переход с самозанятости на ИП при росте дохода.
Можно ли вернуться на самозанятость с 1 января следующего года
Да. Если в текущем году вы превысили лимит и перешли на УСН, но в следующем году ожидаете снижения выручки или не хотите вести годовую отчётность, с 1 января нового календарного года вы имеете законное право снова подать заявление о постановке на учёт в качестве плательщика НПД. Лимит дохода в 2,4 млн рублей обнулится.
Финансовый учёт и аналитика выручки в VisitMasters
При росте оборотов мастеру критически важно видеть точную аналитику рабочего времени и доходов. Сервис онлайн-записи VisitMasters даёт мастеру инструменты для уверенного управления расписанием:
- Финансовая статистика (в тарифе PRO): наглядные графики выручки по неделям и месяцам, структура среднего чека и учёт сопутствующих расходов на материалы и аренду.
- Удобная онлайн-запись по ссылке: клиенты самостоятельно бронируют услуги в удобные окна, что исключает накладки и двойные бронирования.
- Управление графиком и локациями: мастер может настраивать индивидуальные технологические паузы между визитами и перерывы на подготовку инструментов.
Для уведомления клиентов о времени приёма сервис использует технологию браузерных push-уведомлений. Они поступают на устройство клиента только при условии, что он подтвердил разрешение на показ уведомлений в своём браузере (на смартфонах iPhone для этого достаточно предварительно сохранить страницу записи на экран «Домой»). Сервис не использует платные SMS-рассылки.
Коротко
- Превышение лимита в 2,4 млн рублей — признак успешного роста частной практики, требующий смены налогового режима.
- Оформление статуса ИП на УСН 6% или Патенте позволяет избежать уплаты 13% НДФЛ.
- Страховые взносы ИП в полном объёме вычитаются из налога по УСН 6%, сохраняя комфортную совокупную нагрузку.
- При наличии статуса ИП у мастера есть 20 календарных дней на подачу заявления на УСН после превышения лимита.
- С 1 января нового года при желании можно снова вернуться на режим самозанятости.
Вопросы и ответы
Обязательно ли закрывать самозанятость перед открытием ИП?
Нет. Вы можете зарегистрировать ИП, оставаясь плательщиком налога на профессиональный доход (ИП на НПД). Это полностью законно и не требует снятия с учёта в приложении «Мой налог».
Нужно ли мастеру на патенте покупать онлайн-кассу?
Согласно Федеральному закону № 54-ФЗ, индивидуальные предприниматели на патентной системе налогообложения по большинству видов бытовых услуг (парикмахерские, косметические, массаж) освобождены от применения онлайн-касс при условии выдачи клиенту документа, подтверждающего расчёт.
Что произойдёт, если не подать заявление на УСН в течение 20 дней после превышения лимита?
В этом случае предприниматель автоматически переводится на общую систему налогообложения (ОСНО), которая предусматривает уплату НДФЛ 13% и НДС 20%, а также сложную бухгалтерскую отчётность. Поэтому соблюдение 20-дневного срока критически важно.
Превысил лимит самозанятости что делать частному мастеру в первую очередь?
Если вы уже зарегистрированы как ИП на НПД, подайте в налоговую уведомление по форме 26.2-1 о переходе на УСН «Доходы» или заявление на патент в течение 20 дней. Если работали без статуса ИП, срочно оформите статус предпринимателя, чтобы избежать доначисления НДФЛ 13% со всей суммы превышения.
Выгодно ли мастеру открывать ИП после самозанятости при стабильном потоке клиентов?
Да, при годовой выручке свыше 2,4 млн рублей работа через ИП на УСН 6% или патенте полностью легализует доход без существенного роста налогов. Так как фиксированные страховые взносы полностью уменьшают налог по УСН 6%, реальная налоговая нагрузка остаётся на уровне 6%.
VisitMasters (Визит Мастерс) — онлайн-запись для частных мастеров. Личная ссылка на запись, календарь с перерывами, база клиентов. Бесплатный тариф без ограничения по времени.